Domain chloralhydrat.de kaufen?
Wir ziehen mit dem Projekt
chloralhydrat.de um.
Sind Sie am Kauf der Domain
chloralhydrat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain chloralhydrat.de kaufen?
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
A. Vogel, Schlaftherapie, Dormeasan Tropfen - Pflanzliches SchlafmittelA. Vogel Dormeasan Tropfen bieten eine natürliche pflanzliche Lösung zur Unterstützung eines erholsamen Schlafs. Diese flüssige Nahrungsergänzung mit sorgfältig ausgewählten Pflanzenextrakten in einer 50-ml-Flasche hilft, sanft in eine ruhige Nachtruhe zu finden. Der praktische Tropfer ermöglicht eine präzise Dosierung. Als vertrauenswürdiges Produkt der renommierten Marke A. Vogel bieten diese Tropfen einen sanften, nicht gewöhnungsbildenden Ansatz zur Schlafunterstützung. Ideal für alle, die eine pflanzliche Alternative suchen, um Entspannung zu fördern und die Schlafqualität auf natürliche Weise zu verbessern. Die kompakte Flasche ist perfekt für Reisen oder die nächtliche Anwendung zu Hause.26,12 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 125504382121,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter

-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **

Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
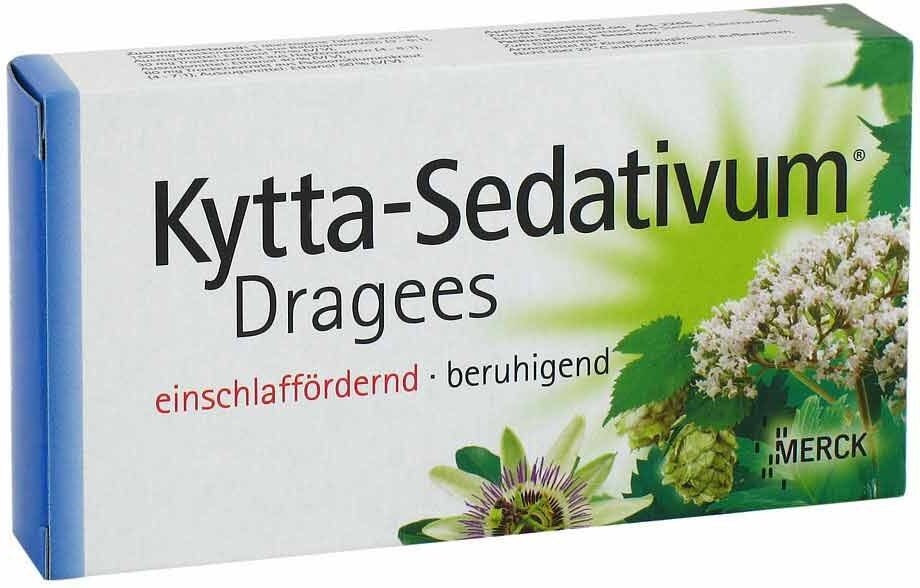
Kytta-Sedativum DrageesAnwendungsgebiet von Kytta-Sedativum DrageesDas Präparat ist ein pflanzliches Arzneimittel zur Anwendung bei Innerer Unruhe, und nervös bedingten Einschlafstörungen.Wirkungsweise von Kytta-Sedativum DrageesDie 3 bewährte Pflanzenwirkstoffe in Kytta-Sedativum Dragees sorgen für dreifache Wirkung: Hopfen erleichtert das Einschlafen, Baldrian beruhigt und fördert so das Durchschlafen. Die Passionsblume entspannt und hilft, nach einem erholsamen Schlaf frisch in den Tag zu starten. Das optimale Mittel also bei Einschlafschwierigkeiten und bei Durchschlafproblemen.Wirkstoffe / Inhaltsstoffe / Zutaten150 mg Baldrianwurzel Trockenextrakt, (3-6:1), Auszugsmittel: Ethanol 70% (V/V)30 mg Hopfenzapfen Trockenextrakt, (4-8:1), Auszugsmittel: Ethanol 40% (V/V)80 mg Passionsblumen Trockenextrakt, (4-7:1), Auszugsmittel: Ethanol 50% (V/V)Arabisches Gummi Hilfstoff (+)Calcium carbonat Hilfstoff (+)Cellulose Pulver Hilfstoff (+)Cellulose, mikrokristallin Hilfstoff (+)Glucose Lösung Hilfstoff (+)Glycerol 85% Hilfstoff (+)Hypromellose Hilfstoff (+)Indigocarmin Hilfstoff (+)0.0151 BE Kohlenhydrate Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Montanglycolwachs Hilfstoff (+)Povidon K25 Hilfstoff (+)Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Stearinsäure Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)Ton, weiß Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenwenn Sie überempfindlich (allergisch) gegen Baldrian, Hopfen, Passionsblume oder einen der sonstigen Bestandteile des Präparates sind.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Zur Behandlung von Unruhezuständen: Kinder ab 3 Jahren nehmen 1 - 2-mal täglich 1 Dragee, Erwachsene und Kinder über 12 Jah13,56 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
A. Vogel, Schlaftherapie, Dormeasan Tropfen - Pflanzliches SchlafmittelA. Vogel Dormeasan Tropfen bieten eine natürliche pflanzliche Lösung zur Unterstützung eines erholsamen Schlafs. Diese flüssige Nahrungsergänzung mit sorgfältig ausgewählten Pflanzenextrakten in einer 50-ml-Flasche hilft, sanft in eine ruhige Nachtruhe zu finden. Der praktische Tropfer ermöglicht eine präzise Dosierung. Als vertrauenswürdiges Produkt der renommierten Marke A. Vogel bieten diese Tropfen einen sanften, nicht gewöhnungsbildenden Ansatz zur Schlafunterstützung. Ideal für alle, die eine pflanzliche Alternative suchen, um Entspannung zu fördern und die Schlafqualität auf natürliche Weise zu verbessern. Die kompakte Flasche ist perfekt für Reisen oder die nächtliche Anwendung zu Hause.26,12 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 125504382121,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
Neubeck, Monika: Neue ArzneimittelNeue Arzneimittel , Standardmäßiger Fortsetzungsbezug. Künftige Aktualisierungslieferungen sind kostenpflichtig und der Preis richtet sich nach Umfang und Aufwand der Aktualisierung. Das Abonnement bzw. der Aktualisierungsservice kann vom Kunden jederzeit ohne Einhaltung einer Frist gekündigt werden. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20240320, Autoren: Neubeck, Monika, Abbildungen: 86 farbige Abbildungen, Keyword: 2022; 2022-2023; 2023; Arzneimitteltherapie; Kritische Bewertung; Neubeck; Neue Arzneimittel; Pharmakotherapie; Therapeutische Relevanz, Fachschema: Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 173, Höhe: 20, Gewicht: 540, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fresenius, Werner: Freiverkäufliche ArzneimittelFreiverkäufliche Arzneimittel , Handbuch für den Einzelhandel und Vorbereitung auf die Sachkenntnisprüfung , Sonstige > Autopflege & Aufbereitung , Auflage: 8., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20141222, Produktform: Kartoniert, Autoren: Fresenius, Werner~Niklas, Herbert~Schilcher, Heinz~Frank, Bruno, Auflage: 15008, Auflage/Ausgabe: 8., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 390, Abbildungen: 48 farbige Tabellen, Keyword: Freiverkäufliche Arzneimittel; IHK; Kenntnisstandsprüfung; Pharmazeutisches Recht; Pharmazie; Sachkenntnisprüfung; frei; verkäufliche, Fachschema: Apotheke - Apotheker~Arznei - Arzneimittel~Medikament~Pharmaka~Tablette~Krankenpflege~Pflege / Krankenpflege~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 390, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche Verlagsgesellschaft, Länge: 238, Breite: 172, Höhe: 25, Gewicht: 850, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783804726123 9783804722071 9783804718401 9783804715349 9783804711525 9783804707948, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41831736,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was ist eine innergemeinschaftliche Lieferung?
Was ist eine innergemeinschaftliche Lieferung? Eine innergemeinschaftliche Lieferung bezeichnet den steuerfreien Warenverkehr zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Dabei wird die Umsatzsteuer nicht im Lieferland, sondern im Bestimmungsland erhoben. Um von dieser Regelung profitieren zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie etwa die korrekte Erfassung der Umsatzsteuer-Identifikationsnummer des Kunden. Die innergemeinschaftliche Lieferung ist wichtig für den Handel innerhalb der EU und trägt zur Vereinfachung des grenzüberschreitenden Warenverkehrs bei. Es ist daher wichtig, die entsprechenden gesetzlichen Regelungen und Vorschriften zu beachten, um von den steuerlichen Vorteilen einer innergemeinschaftlichen Lieferung profitieren zu können. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.