Domain chloralhydrat.de kaufen?
Wir ziehen mit dem Projekt
chloralhydrat.de um.
Sind Sie am Kauf der Domain
chloralhydrat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain chloralhydrat.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438283,64 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
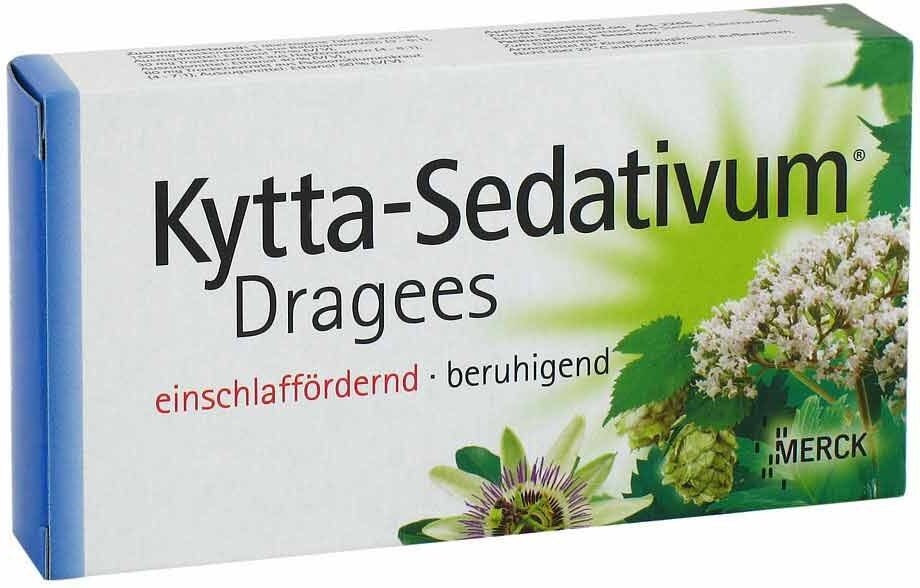
Kytta-Sedativum DrageesAnwendungsgebiet von Kytta-Sedativum DrageesDas Präparat ist ein pflanzliches Arzneimittel zur Anwendung bei Innerer Unruhe, und nervös bedingten Einschlafstörungen.Wirkungsweise von Kytta-Sedativum DrageesDie 3 bewährte Pflanzenwirkstoffe in Kytta-Sedativum Dragees sorgen für dreifache Wirkung: Hopfen erleichtert das Einschlafen, Baldrian beruhigt und fördert so das Durchschlafen. Die Passionsblume entspannt und hilft, nach einem erholsamen Schlaf frisch in den Tag zu starten. Das optimale Mittel also bei Einschlafschwierigkeiten und bei Durchschlafproblemen.Wirkstoffe / Inhaltsstoffe / Zutaten150 mg Baldrianwurzel Trockenextrakt, (3-6:1), Auszugsmittel: Ethanol 70% (V/V)30 mg Hopfenzapfen Trockenextrakt, (4-8:1), Auszugsmittel: Ethanol 40% (V/V)80 mg Passionsblumen Trockenextrakt, (4-7:1), Auszugsmittel: Ethanol 50% (V/V)Arabisches Gummi Hilfstoff (+)Calcium carbonat Hilfstoff (+)Cellulose Pulver Hilfstoff (+)Cellulose, mikrokristallin Hilfstoff (+)Glucose Lösung Hilfstoff (+)Glycerol 85% Hilfstoff (+)Hypromellose Hilfstoff (+)Indigocarmin Hilfstoff (+)0.0151 BE Kohlenhydrate Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Montanglycolwachs Hilfstoff (+)Povidon K25 Hilfstoff (+)Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Stearinsäure Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)Ton, weiß Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenwenn Sie überempfindlich (allergisch) gegen Baldrian, Hopfen, Passionsblume oder einen der sonstigen Bestandteile des Präparates sind.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Zur Behandlung von Unruhezuständen: Kinder ab 3 Jahren nehmen 1 - 2-mal täglich 1 Dragee, Erwachsene und Kinder über 12 Jah13,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L1/LE, 1,5 L WirkstoffBWT Smart Mineral L1/LE, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L1/LE ist zur Behand- lung von teilenthärtetem oder weichem u. aggressiven Trink- & Brauchwasser bestimmt, im Härtebereich 0-8,4 Grad dH Gesamthärte bzw. Summe Erdalkalien 0 - 1,5 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438067,92 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter



-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Medikament Naqi Cold Pack SportDie wiederverwendbaren Kältekompressen NAQI® Cold Pack Sport sind geeignet zur langfristigen Linderung von Schmerzen. Diese Gelkompressen bleiben bis zu -13°C flexibel und kühlen sehr lange.Das dunkelblaue Gel ist 100 % sicher, ungiftig und biologisch abbaubar.Da der Druck innen aufgebracht wird, löst sich die Farbe nicht ab und kann nicht mit der Haut in Kontakt kommen. Mit ihren 4 Schichten ist diese Packung auch extrem robust!Verwenden Sie das NAQI Cold Pack Sport bei folgenden Beschwerden unter anderemVerstauchungenPrellungenKopfschmerzen (Migräne)EntzündungenSchwellungenInsektensticheDie Standard-Kühlpackung NAQI® Cold Pack Sport ist ein Medizinprodukt und hat eine Größe von 13 x 27 cm. Da das Gel-Pack lange kalt bleibt, eignet es sich perfekt für den Transport in einer Kühlbox auf Reisen oder bei Wettkämpfen.Verwenden Sie das NAQI Cold Pack Sport zur Schmerzlinderung und wenn eine Kältetherapie angezeigt ist, beispielsweise bei: Prellungen, Muskelverspannungen, Schwell...13,82 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
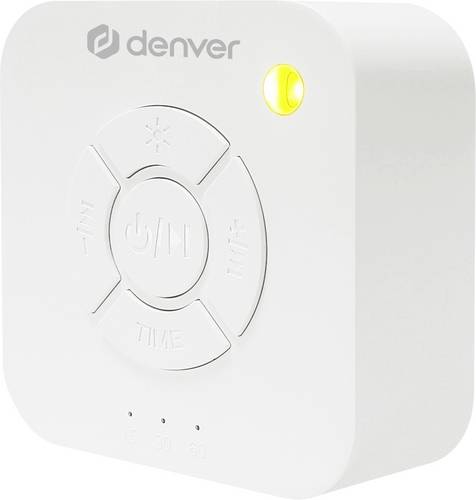
Denver WN-93 Schlafhilfe EntspannungErleben Sie ultimative Entspannung. Entdecken Sie die perfekte Atmosphäre mit unserer White-Noise-Maschine mit 9 beruhigenden Naturgeräuschen. Atmen Sie leicht. Steigern Sie Ihre Entspannung mit einem beruhigenden gelben Atemlicht. Praktische Timer-Optionen: Wählen Sie zwischen 15-, 30- oder 50-Minuten-Timern oder genießen Sie das Dauerspiel. Lange Spielzeit: Genießen Sie bis zu 50 Stunden Spielzeit mit unserem wiederaufladbaren Lithium-Ionen-Akku. Einfaches Aufladen: Müheloses Aufladen mit dem mitgelieferten USB-C-Kabel.22,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 10 L WirkstoffBWT Smart Mineral L4, 10 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 400 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbon- härte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 10 Liter Wirkstoffbox Bestell-Nr. 125504385263,70 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L4, 1,5 L WirkstoffBWT Smart Mineral L4, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L4 ist zur Behand- lung von hartem Trink- & Brauchwasser bestimmt, Härtebereich ab 21 Grad dH Gesamthärte bzw. Summe Erdalkalien ab 3,8 mol/m3 u. max. 18 Grad dH Karbonhärte. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt bewirkt einen weitgehenden Kalkschutz in Installationssystemen aus allen Materialien. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438283,64 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Kytta-Sedativum DrageesAnwendungsgebiet von Kytta-Sedativum DrageesDas Präparat ist ein pflanzliches Arzneimittel zur Anwendung bei Innerer Unruhe, und nervös bedingten Einschlafstörungen.Wirkungsweise von Kytta-Sedativum DrageesDie 3 bewährte Pflanzenwirkstoffe in Kytta-Sedativum Dragees sorgen für dreifache Wirkung: Hopfen erleichtert das Einschlafen, Baldrian beruhigt und fördert so das Durchschlafen. Die Passionsblume entspannt und hilft, nach einem erholsamen Schlaf frisch in den Tag zu starten. Das optimale Mittel also bei Einschlafschwierigkeiten und bei Durchschlafproblemen.Wirkstoffe / Inhaltsstoffe / Zutaten150 mg Baldrianwurzel Trockenextrakt, (3-6:1), Auszugsmittel: Ethanol 70% (V/V)30 mg Hopfenzapfen Trockenextrakt, (4-8:1), Auszugsmittel: Ethanol 40% (V/V)80 mg Passionsblumen Trockenextrakt, (4-7:1), Auszugsmittel: Ethanol 50% (V/V)Arabisches Gummi Hilfstoff (+)Calcium carbonat Hilfstoff (+)Cellulose Pulver Hilfstoff (+)Cellulose, mikrokristallin Hilfstoff (+)Glucose Lösung Hilfstoff (+)Glycerol 85% Hilfstoff (+)Hypromellose Hilfstoff (+)Indigocarmin Hilfstoff (+)0.0151 BE Kohlenhydrate Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Montanglycolwachs Hilfstoff (+)Povidon K25 Hilfstoff (+)Saccharose Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Stearinsäure Hilfstoff (+)Talkum Hilfstoff (+)Titan dioxid Hilfstoff (+)Ton, weiß Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenwenn Sie überempfindlich (allergisch) gegen Baldrian, Hopfen, Passionsblume oder einen der sonstigen Bestandteile des Präparates sind.DosierungNehmen Sie das Arzneimittel immer genau nach der Anweisung ein. Bitte fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht ganz sicher sind.Falls vom Arzt nicht anders verordnet, ist die übliche Dosis:Zur Behandlung von Unruhezuständen: Kinder ab 3 Jahren nehmen 1 - 2-mal täglich 1 Dragee, Erwachsene und Kinder über 12 Jah13,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
BWT Wirkstoff Smart Mineral L1/LE, 1,5 L WirkstoffBWT Smart Mineral L1/LE, 1,5 Liter Fabrikat BWT Die Einsatzbereiche der Smart Mineral Wirkstoffe sind auf die Vorgaben der DIN 1988-200 und DVGW Twin 07 angepasst. Smart Mineral Wirkstoffe sind speziell auf die BWT Smart Dos Mineralstoff- Dosiergeräte ausgerichtet. Durch die optimierte Wirkstoffzusammensetzung können bis zu 60 m3 Trinkwasser behandelt werden. BWT Smart Mineral L1/LE ist zur Behand- lung von teilenthärtetem oder weichem u. aggressiven Trink- & Brauchwasser bestimmt, im Härtebereich 0-8,4 Grad dH Gesamthärte bzw. Summe Erdalkalien 0 - 1,5 mol/m3. Einsetzbar bis max. 65 Grad C Wassertemperatur. Das Produkt minimiert die Korrosivität des Wassers auf Installationssysteme aus verzinktem Stahl. Lieferumfang: 2 x 1,5 Liter Bestell-Nr. 12550438067,92 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Neubeck, Monika: Neue ArzneimittelNeue Arzneimittel , Standardmäßiger Fortsetzungsbezug. Künftige Aktualisierungslieferungen sind kostenpflichtig und der Preis richtet sich nach Umfang und Aufwand der Aktualisierung. Das Abonnement bzw. der Aktualisierungsservice kann vom Kunden jederzeit ohne Einhaltung einer Frist gekündigt werden. , Sonstige > Autopflege & Aufbereitung , Erscheinungsjahr: 20240320, Autoren: Neubeck, Monika, Abbildungen: 86 farbige Abbildungen, Keyword: 2022; 2022-2023; 2023; Arzneimitteltherapie; Kritische Bewertung; Neubeck; Neue Arzneimittel; Pharmakotherapie; Therapeutische Relevanz, Fachschema: Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmazie, Apotheke, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 173, Höhe: 20, Gewicht: 540, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fresenius, Werner: Freiverkäufliche ArzneimittelFreiverkäufliche Arzneimittel , Handbuch für den Einzelhandel und Vorbereitung auf die Sachkenntnisprüfung , Sonstige > Autopflege & Aufbereitung , Auflage: 8., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20141222, Produktform: Kartoniert, Autoren: Fresenius, Werner~Niklas, Herbert~Schilcher, Heinz~Frank, Bruno, Auflage: 15008, Auflage/Ausgabe: 8., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 390, Abbildungen: 48 farbige Tabellen, Keyword: Freiverkäufliche Arzneimittel; IHK; Kenntnisstandsprüfung; Pharmazeutisches Recht; Pharmazie; Sachkenntnisprüfung; frei; verkäufliche, Fachschema: Apotheke - Apotheker~Arznei - Arzneimittel~Medikament~Pharmaka~Tablette~Krankenpflege~Pflege / Krankenpflege~Arznei / Arzneimittellehre~Pharmakologie, Fachkategorie: Pharmakologie, Warengruppe: HC/Pharmazie/Pharmakologie/Toxikologie, Fachkategorie: Pharmazie, Apotheke, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 390, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche, Verlag: Wissenschaftliche Verlagsgesellschaft, Länge: 238, Breite: 172, Höhe: 25, Gewicht: 850, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783804726123 9783804722071 9783804718401 9783804715349 9783804711525 9783804707948, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 41831736,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.